
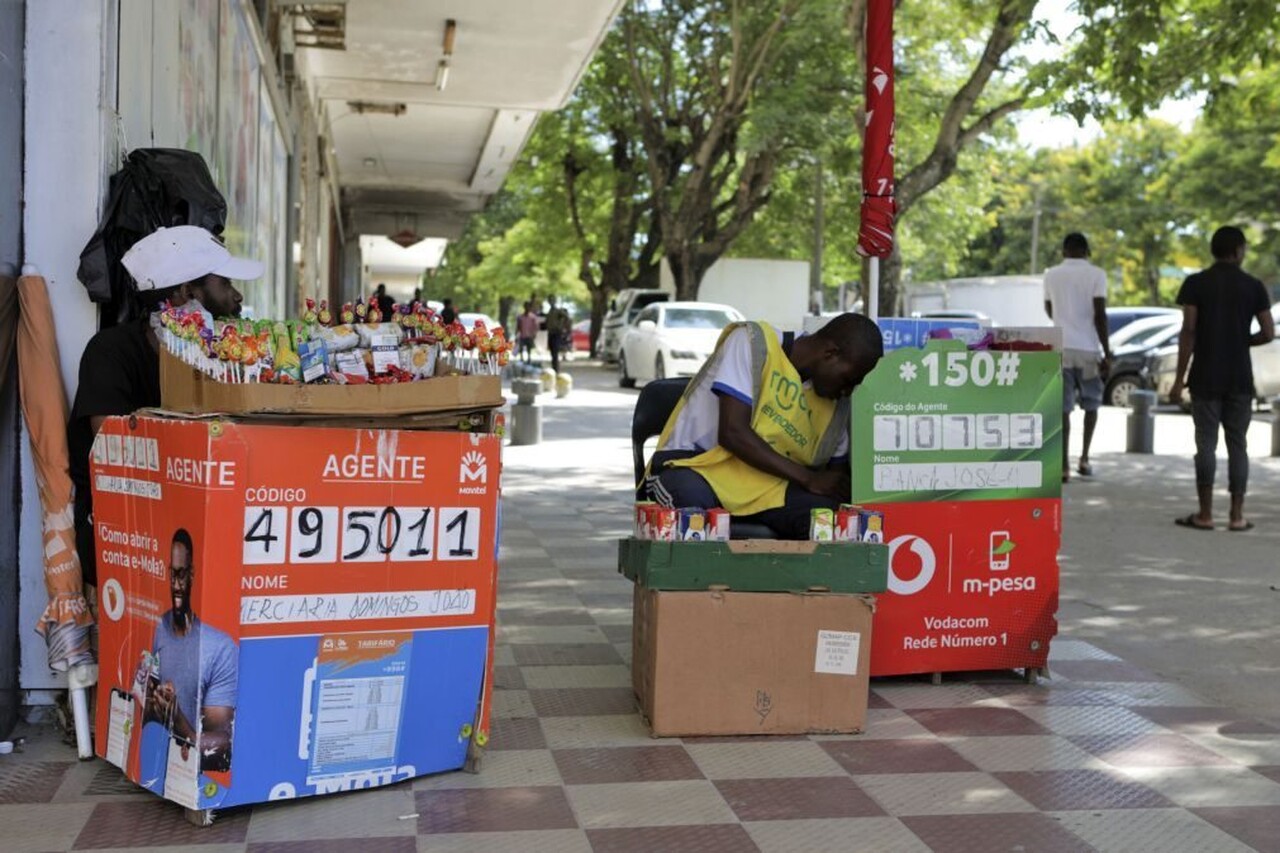
O número de agentes de moeda electrónica no país atingiu 494.955 no segundo trimestre deste
ano, reforçando a expansão dos serviços financeiros móveis e aproximando milhões de cidadãos
de operações como pagamentos, transferências e levantamentos de dinheiro.
Os dados constam do relatório sobre Indicadores Estatísticos de Inclusão Financeira e
Distribuição dos Pontos de Acesso, divulgado recentemente pelo Banco de Moçambique, que
retrata a evolução da rede financeira nacional até ao final de Junho.
Segundo o documento, a expansão dos agentes de moeda electrónica constitui um dos principais
factores por detrás do crescimento dos pontos de acesso a serviços financeiros, sobretudo nas
zonas onde a presença da banca convencional continua limitada.
A utilização destes canais permite aos cidadãos realizar operações financeiras sem necessidade
de se deslocarem às agências bancárias, reduzindo distâncias e, em muitos casos, os custos
associados ao acesso aos serviços.
A tendência ganha particular importância num país com uma extensa área territorial e fortes
diferenças na distribuição da rede bancária entre as províncias, o que torna os serviços móveis
uma alternativa para as populações afastadas dos grandes centros urbanos.
Os dados do Banco de Moçambique mostram que, no final do segundo trimestre, o país contava
com 532.761 pontos de acesso a serviços financeiros, entre agentes de moeda electrónica,
instituições bancárias e outras infra-estruturas do sector.
Este universo representa um acréscimo de 44.861 pontos em relação aos primeiros três meses do
ano, quando a rede nacional apresentava uma cobertura inferior à registada no final de Junho.
A expansão da rede reflecte, assim, uma maior disponibilidade de serviços financeiros junto das
comunidades, com os agentes de moeda electrónica a assumirem uma posição cada vez mais
relevante no contacto diário entre os cidadãos e o sistema financeiro.
A cidade de Maputo concentrava a maior parcela dos pontos de acesso, com 87.833 unidades,
seguida da província de Nampula, que contabilizava 78.089.
Na terceira posição encontrava-se a província de Maputo, com 74.168 pontos de acesso,
confirmando a forte concentração da oferta nas regiões com maior densidade populacional e
actividade económica.
Apesar deste crescimento, a distribuição territorial dos serviços financeiros continua a apresentar
diferenças significativas entre as várias regiões do país.
Nas zonas rurais, onde a distância até uma agência bancária pode representar uma barreira para
famílias e pequenos negócios, a presença de agentes de moeda electrónica tem permitido
aproximar operações básicas das comunidades.
Os serviços de moeda electrónica possibilitam, entre outras operações, o envio e recebimento de
valores, pagamentos de bens e serviços e levantamento de dinheiro, sem recurso directo às
estruturas tradicionais da banca.
Esta realidade tem alterado a forma como parte da população interage com os serviços
financeiros, sobretudo entre os cidadãos que utilizam telemóveis como principal instrumento
para movimentar dinheiro.
O crescimento da rede também cria condições para uma maior circulação de recursos dentro das
próprias comunidades, uma vez que os agentes funcionam como pontos de entrada e saída de
valores em áreas onde a oferta bancária é reduzida.
Entretanto, a expansão dos canais móveis não significa o desaparecimento da banca tradicional,
que continua a desempenhar um papel central na estrutura financeira nacional.
Até ao final de Junho, a rede bancária convencional assegurava cobertura em 128 distritos,
correspondentes a 82,6 por cento do total dos distritos existentes no país.
Os números revelam que uma parte considerável do território já dispõe de presença bancária,
embora ainda persistam áreas sem cobertura directa por instituições financeiras tradicionais.
A diferença é compensada, em certa medida, pela crescente presença dos agentes de moeda
electrónica, cuja instalação exige uma estrutura física menos complexa do que a abertura de uma
agência bancária.
No período em referência, estavam registadas 650 agências bancárias em todo o país, segundo o
relatório do Banco de Moçambique.
O sistema contava igualmente com 77 agências de microbancos e cooperativas de crédito,
instituições que complementam a oferta dos bancos comerciais em diferentes segmentos da
população.
A rede incluía ainda 329 agentes bancários, responsáveis pela prestação de determinados
serviços em representação das instituições financeiras.
No domínio da automação, Moçambique possuía 1.291 caixas automáticos no final do segundo
trimestre, garantindo aos clientes acesso a operações bancárias fora do espaço das agências.
O relatório contabiliza igualmente 31.316 terminais de pagamento automático, equipamentos
utilizados sobretudo no comércio e em outros estabelecimentos para pagamentos através de
cartões e meios electrónicos.
A dimensão destes números mostra que a inclusão financeira deixou de depender exclusivamente
da abertura de novas agências bancárias.
Os canais digitais e os agentes de proximidade passaram a ocupar um espaço importante na
estratégia de alargamento do acesso aos serviços financeiros, sobretudo junto das populações de
menor rendimento e das pequenas actividades económicas.
A expansão dos agentes de moeda electrónica ocorre num contexto em que o uso do telemóvel se
tornou cada vez mais comum nas transacções quotidianas, facilitando pagamentos e
transferências de valores entre pessoas e empresas.
Para muitos utilizadores, a possibilidade de encontrar um agente próximo da residência ou do
local de trabalho representa uma alternativa à deslocação para uma agência bancária.
Esta proximidade pode ser particularmente importante para comerciantes informais, pequenos
produtores, trabalhadores por conta própria e famílias que dependem de transferências de
dinheiro entre diferentes pontos do país.
O crescimento da rede também favorece a formalização de algumas operações económicas, ao
criar mecanismos mais simples para movimentação e registo de valores.
Contudo, a expansão da oferta financeira não elimina os desafios relacionados com o
conhecimento e a utilização segura destes serviços.
O aumento do número de agentes exige igualmente mecanismos de supervisão capazes de
assegurar a qualidade do atendimento, a segurança das operações e a protecção dos utilizadores.
A confiança constitui outro elemento importante para a consolidação dos serviços financeiros
móveis, sobretudo numa altura em que uma parte crescente das transacções passa por
plataformas digitais.
O relatório do Banco de Moçambique permite observar, por outro lado, que o crescimento dos
pontos de acesso não ocorre de forma isolada, mas integra um processo mais amplo de
transformação do sistema financeiro nacional.
A expansão dos serviços digitais pode contribuir para reduzir as barreiras geográficas que
durante anos limitaram o acesso de muitas comunidades à banca.
Ainda assim, a cobertura quantitativa da rede não significa, por si só, que todos os cidadãos
tenham igual acesso ou utilizem efectivamente os serviços disponíveis.
Questões como rendimento, literacia financeira, acesso a telemóveis, qualidade das redes de
comunicação e confiança nos mecanismos digitais continuam a influenciar a utilização destes
instrumentos.
O desafio passa, por isso, não apenas por aumentar o número de agentes, mas também por
garantir que os serviços sejam acessíveis, seguros e adequados às necessidades das diferentes
comunidades.
Com 494.955 agentes de moeda electrónica e 532.761 pontos de acesso financeiros no total, os
dados do segundo trimestre mostram uma expansão expressiva da rede nacional.
A evolução coloca os serviços financeiros móveis no centro do processo de aproximação do
sistema financeiro à população, enquanto a banca tradicional mantém a sua importância na
estrutura económica do país.
A tendência deverá continuar a ser acompanhada pelas autoridades, sobretudo para avaliar se o
crescimento da rede está a traduzir-se numa melhoria efectiva do acesso aos serviços financeiros.
O desafio para os próximos anos será transformar a expansão dos pontos de acesso em inclusão
financeira efectiva, garantindo que mais cidadãos possam utilizar, com segurança e regularidade,
os instrumentos disponíveis para poupar, pagar, transferir e movimentar dinheiro.